
告知義務違反・告知漏れ相談を保険リーズ化する保険集客術
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
告知義務違反
告知漏れ
保険集客
保険リーズ
保険セールス
生命保険 告知
買取型リーズ
告知義務違反の不安は、保険集客の入口になり得ます
「昔の通院を告知し忘れたかもしれない」「健康診断の再検査を言っていなかった」「このままだと給付金が出ないのでは」。生活者にとって、 告知義務違反・告知漏れ相談 は非常に不安が大きいテーマです。
一方で、保険募集人さま側から見ると、この検索層は単なる制度調べではありません。既契約の確認、加入中保険の見直し、引受基準緩和型商品を含む医療保障の再検討、家族の保障整理へ進みやすい見込み客です。
背景には、生命保険の契約数そのものの大きさがあります。生命保険協会の「生命保険の動向 2025年版」では、2024年度末の個人保険の保有契約件数は1億9,530万件、17年連続の増加とされています。参考: (生命保険協会「生命保険の動向 2025年版」)
つまり、告知に不安を持つ人は一部の特殊な層ではなく、既契約者が多い日本の保険市場では継続的に発生し得る相談層です。この記事では、告知義務違反・告知漏れの不安を、強引な販売ではなく、顧客本位の面談へつなげる 保険集客 の考え方を整理します。
検索者が抱えている代表的な悩み
- 1過去の病歴や通院歴をどこまで告知すべきだったのか分からず、不安を感じています。
- 2告知漏れに気づいたものの、保険会社へ連絡するとすぐ解除されるのではないかと迷っています。
- 3契約から2年たてば必ず大丈夫なのか、いわゆる2年ルールの理解に不安があります。
- 4保険金や給付金の請求時に、過去の告知漏れが発覚して支払われないのではないかと心配しています。
- 5今の保険を続けるべきか、新しい保険に入り直すべきかを一人で判断できずにいます。
上位記事の検索意図は「違反になるか」と「どう対処するか」です
現在の検索上位では、告知義務違反の定義、告知漏れが発覚した場合の解除、保険金・給付金が支払われない可能性、責任開始日から2年以内の扱いを解説する記事が多く見られます。
公益財団法人生命保険文化センターも、病歴の告知忘れに気づいた場合は生命保険会社へ連絡し、改めて告知し直す必要があると説明しています。参考: (生命保険文化センター「病歴があったのに告知するのを忘れていたら?」)
また、生命保険文化センターの2024年度「生命保険に関する全国実態調査」では、生命保険の世帯加入率は2人以上世帯で89.2%、単身世帯で45.6%とされています。参考: (生命保険文化センター「生命保険に関する全国実態調査」)
これだけ多くの世帯が生命保険に接しているからこそ、「加入時の告知は本当に正しかったのか」という不安は、保険セールスの現場でも珍しくありません。読者は商品名を探しているというより、自分の契約がどうなるのか、次に何をすればよいのかを知りたい状態です。ここに 保険リーズ としての面談導線を作る余地があります。
告知漏れ相談は、売り込みに見えませんか?
告知漏れで不安な人に保険提案をすると、弱みにつけ込んでいるように見えないか心配です。
大切なのは、最初から販売に寄せないことです。まずは契約時期、告知書の質問内容、通院・服薬・検査の時期、現在の保障目的を整理し、必要に応じて保険会社への確認を促します。結果として保障の空白や見直し余地が見えた場合に、選択肢を説明する流れが自然です。
告知義務違反の基本を面談前に押さえる
生命保険の告知では、保険会社が告知書などで質問した健康状態、職業、病歴、通院歴、服薬状況などについて、被保険者が事実を正しく伝える必要があります。故意または重大な過失により事実を告げなかったり、事実と異なる告知をしたりすると 告知義務違反 と判断される可能性があります。
ここで募集人さまが特に注意したいのが、告知を受ける権限です。一般に生命保険募集人には告知受領権がなく、募集人に口頭で話しただけでは正式な告知にならない場合があります。面談では「以前の担当者に話したか」だけでなく、「告知書や保険会社指定の手続きで回答したか」を確認することが重要です。参考: (朝日生命「お客様から正しい告知をいただくにあたって」)
実務では、相談者が「当時は大したことないと思った」「検査と言われたが異常なしだった」「薬の名前を覚えていない」と話すこともあります。そこで断定的に判断せず、告知書の質問文、受診日、診断名、検査結果、服薬期間を分けて整理するだけでも、相談者の不安はかなり下がります。
2年ルールは「2年たてば必ず安心」ではありません
告知義務違反の相談で特に誤解されやすいのが 2年ルール です。多くの生命保険では、責任開始日または復活日から2年以内であれば、告知義務違反を理由に契約が解除される可能性があります。一方で、2年を経過していても、支払事由が2年以内に発生していた場合などは注意が必要です。
JAIFAの基礎知識でも、契約日または復活日から2年を超えて有効に継続している場合は解除できないものの、2年を経過していても支払事由等が2年以内に発生していた場合を除く旨が説明されています。参考: (JAIFA「解除権(告知義務違反による)」)
面談では「契約から何年たったか」だけで断定せず、責任開始日、復活の有無、請求原因、告知漏れの内容、因果関係を丁寧に切り分ける姿勢が求められます。特に給付金請求が近い相談では、募集人が支払可否を判断するのではなく、保険会社の判断領域として整理することが安全です。
告知漏れ相談は、過去を責める場ではありません。これから家族をどう守るかを一緒に整理する入口です。
保険リーズ化するなら、記事の入口は商品比較にしない
告知義務違反や告知漏れで検索する人に、いきなり「おすすめ医療保険ランキング」や「引受基準緩和型はこちら」と見せると、読者の不安とずれてしまいます。まず必要なのは、契約状況の整理と、保険会社へ確認すべき論点の明確化です。
たとえば、記事や広告の入口では「告知漏れに気づいたときの確認項目」「保険会社へ連絡する前に整理したい情報」「現在の保障を見直すべきケース」といったテーマが有効です。商品名ではなく、読者の 不安解消 を起点にすることで、面談への心理的ハードルが下がります。
具体的には、請求前に気づいた人には「追加告知や保険会社への確認の流れ」を案内し、請求後に不支払いや解除の説明を受けた人には「保険会社への確認事項、生命保険相談所などの相談先、記録の残し方」を整理する記事が向いています。生命保険協会の相談所リポートでも、告知義務違反を理由とする給付金不支払に納得できないという相談例が紹介されています。参考: (生命保険協会「相談所リポート 2025」)
初回面談で確認したい実務ポイント
- 1契約日、責任開始日、復活の有無、加入経路を確認し、時系列を一枚のメモに整理します。
- 2告知書で問われていた内容と、実際の通院・検査・服薬・入院歴を分けて確認します。
- 3告知漏れに気づいたきっかけが、給付金請求前なのか請求後なのかを確認します。
- 4現在の保障目的が医療費対策、死亡保障、就業不能、老後資金のどれに近いかを確認します。
- 5保険会社への連絡や追加告知が必要な可能性を説明し、断定的な支払可否判断は避けます。
- 6新規加入を検討する場合も、既契約の不安を放置したまま乗り換えを勧めないようにします。
Behavior Leadsなら、相談前の温度感を把握しやすい
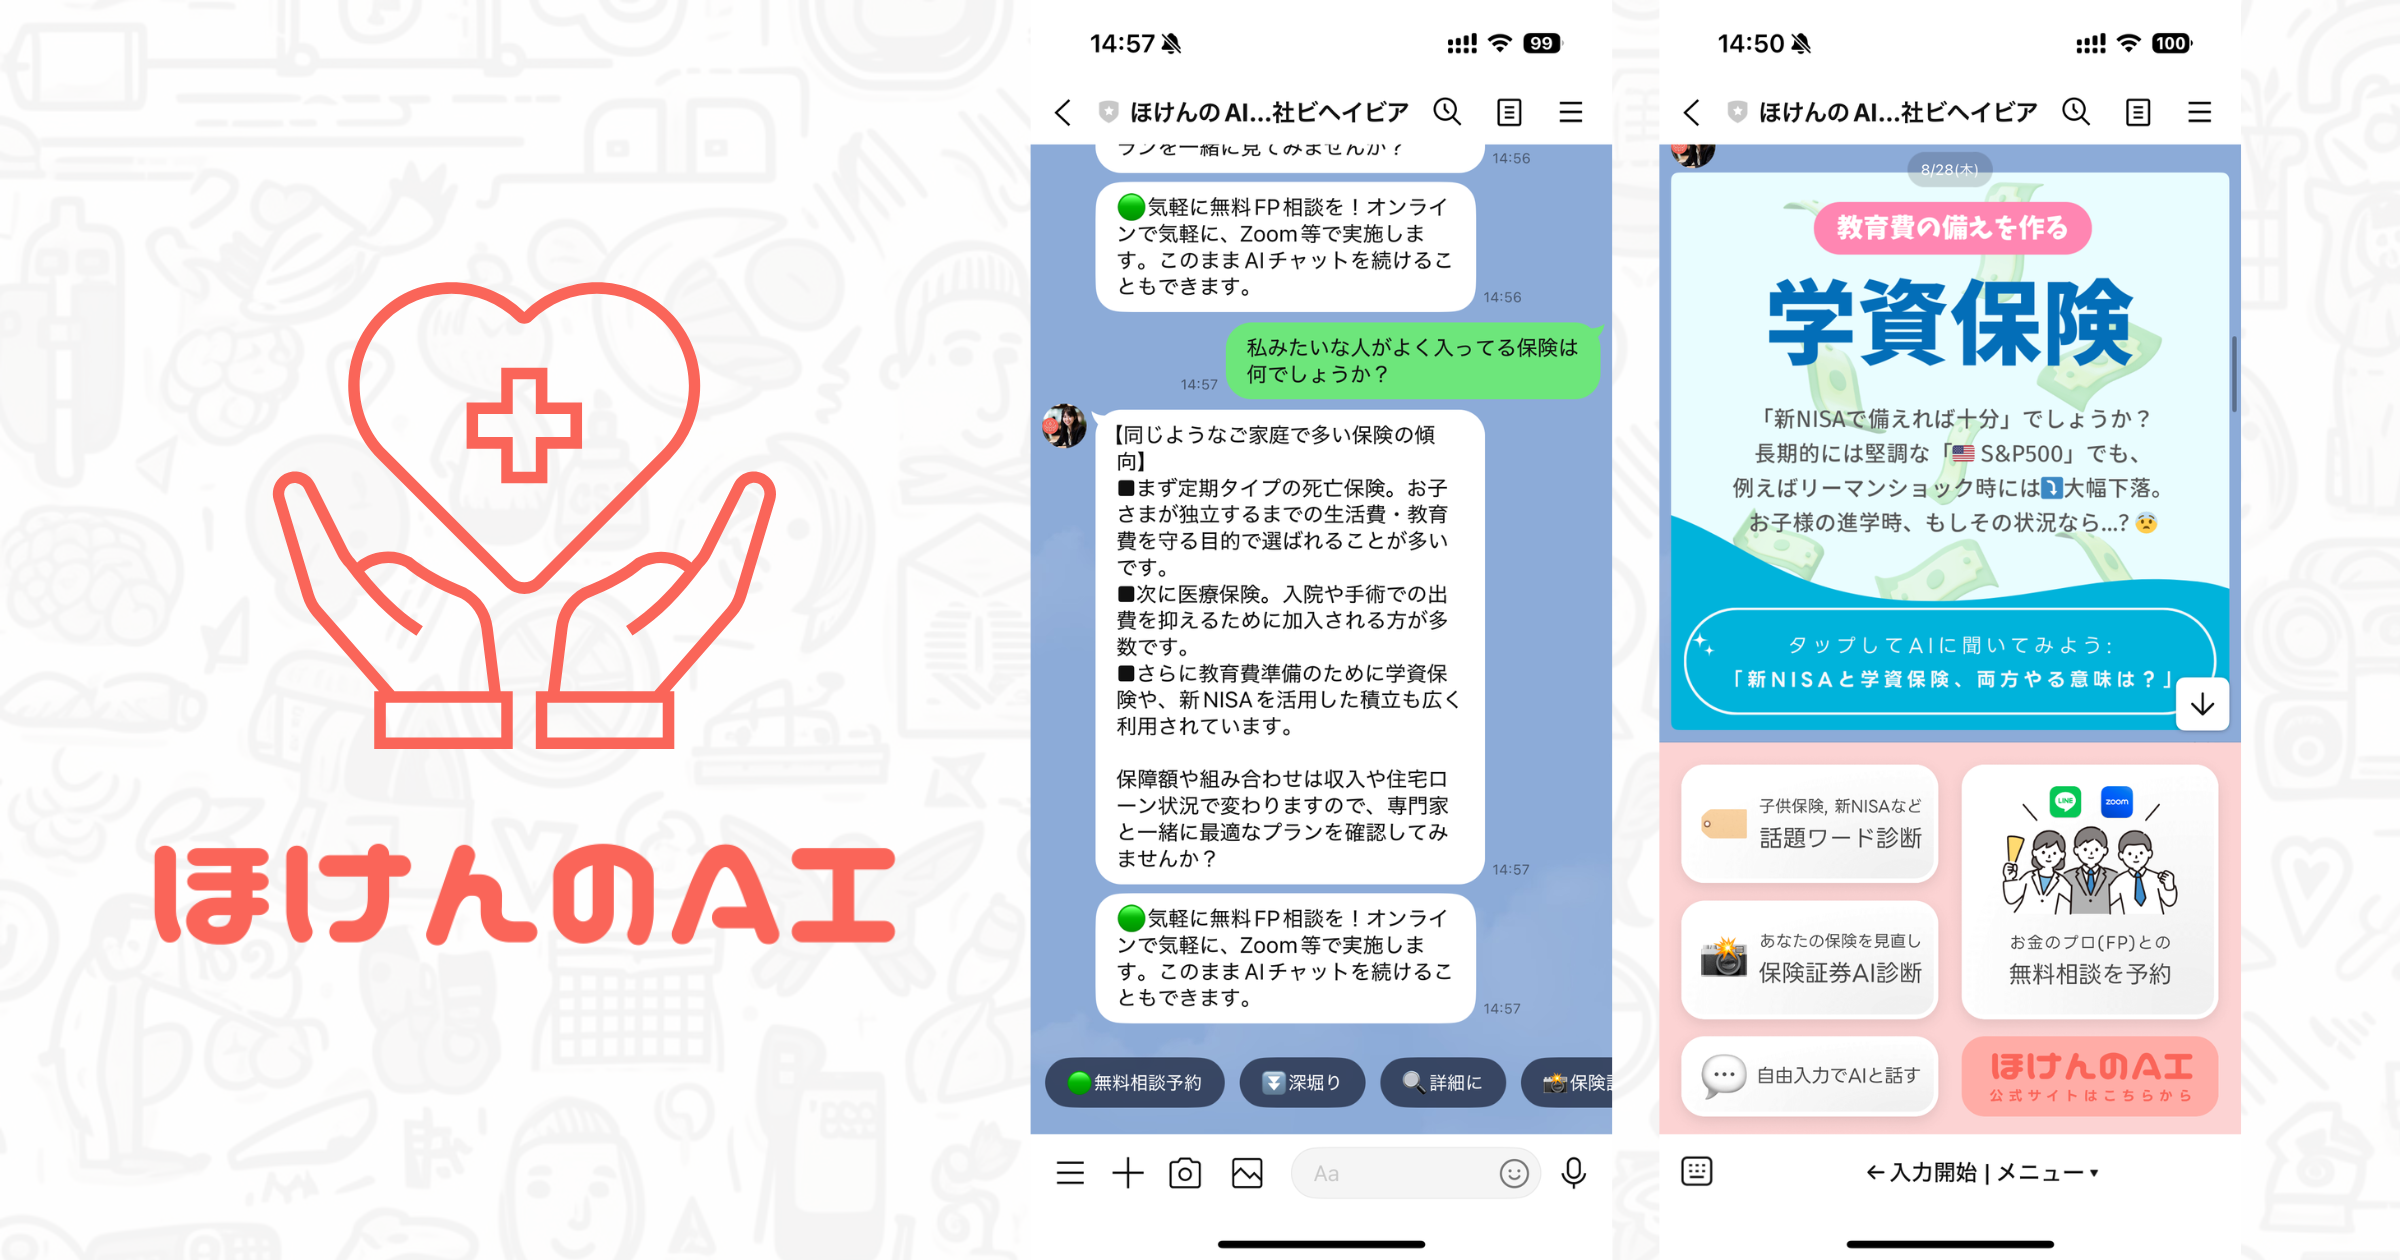
Behavior Leadsは、弊社運営の「ほけんのAI」で保険や家計のAI相談を行った方のうち、「もっと深く人間のFPと話したい」「加入を検討したい」という方と募集人さまをお引き合わせする 買取型リーズサービス です。
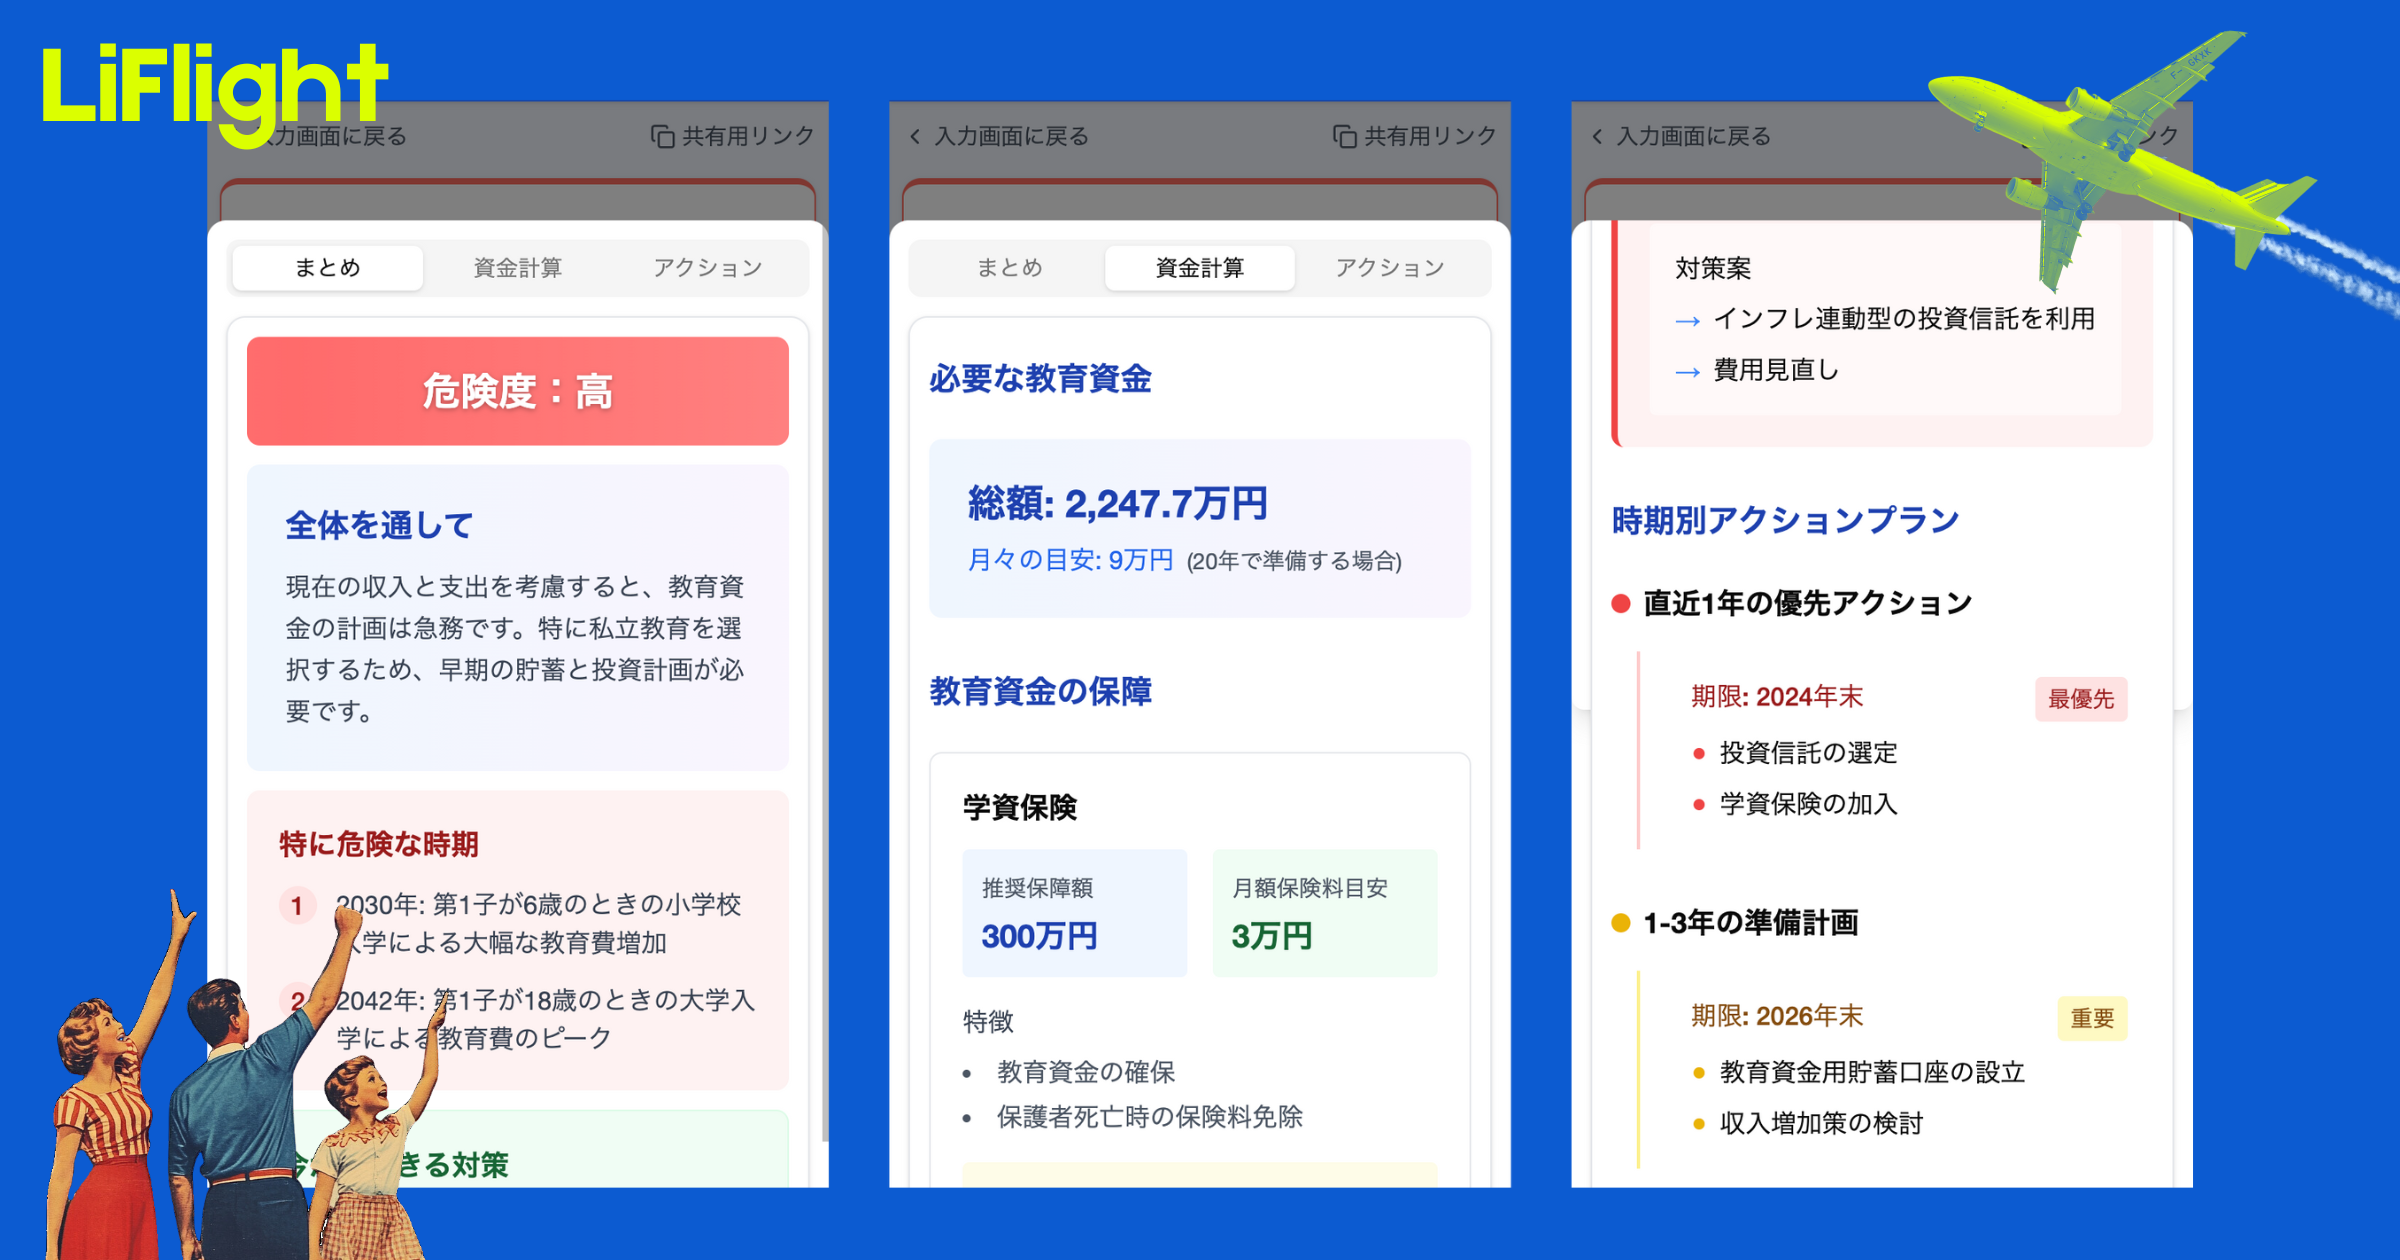
告知義務違反・告知漏れのような不安テーマでは、面談前に相談者が何を気にしているかを把握できることが重要です。Behavior Leadsでは、お客様とAIとのチャットログを専用画面から確認できるため、面談当日の話し始めを考えやすくなります。サービス概要: (Behavior Leads)
たとえばログに「保険金が出ないのが怖い」とあれば、初回の切り出しは商品提案ではなく「今日は支払可否を断定する場ではなく、確認すべき情報と連絡先を一緒に整理しましょう」が自然です。逆に「新しく入れる保険があるか知りたい」と書かれていれば、現在の契約不安を整理したうえで、引受基準や告知の考え方を説明する流れが合います。
チャットログは面談でどう使えばよいですか?
AIとの相談ログが見られても、どこから話を始めればよいか迷いそうです。
まずはログから、相談者が恐れていることを一つだけ拾います。「解除されるのが怖い」「家族に迷惑をかけたくない」などです。その不安を受け止めたうえで、時系列、告知書、確認先の順に整理すると、売り込みではなく相談として始めやすくなります。
面談課金型は、集客コストを読みやすくする
告知漏れ相談は検索ニーズが強い一方で、自社サイトのSEO、広告運用、問い合わせ対応、日程調整までを自前で行うと、保険募集人さまの負担が大きくなります。Behavior Leadsは、面談が実施できた場合にのみ料金が発生する 面談課金型 です。お客様のドタキャンなどで面談が実現しなかった場合の費用はかかりません。
また、月会費や成約時の折半分がない買取型リーズであるため、面談単価を前提に採算を考えやすい点も特徴です。ただし、面談が必ず成約につながるわけではありません。あくまで、相談意欲のある方との初回面談機会を増やす仕組みとして捉えることが大切です。
運用上は、告知相談から即成約を狙うよりも、初回面談で信頼を得て、必要に応じて既契約整理、家族保障、医療保障、就業不能時の備えへ広げる設計が現実的です。短期の成約率だけでなく、面談後の再相談率や紹介発生も含めて評価すると、保険セールスのチャネルとして見やすくなります。
日程調整の自動化で、相談タイミングを逃しにくい
告知義務違反や告知漏れの不安は、思い立ったときに相談したいテーマです。Behavior Leadsでは、募集人さまのオンラインカレンダーと連携し、空き日時を自動検出した上で面談予約が入ります。対応カレンダーはGoogleカレンダー、Outlook、iPhoneのiCloudカレンダー、または弊社システム内蔵カレンダーです。
送客は年中無休の7:00-23:00の範囲で、カレンダー上の空き枠に入る設計です。最短48時間後から送客可能で、予約画面表示時から48時間後以降、30日先までの面談予約が入ります。入れたくない時間帯は、募集人さま側で時間範囲予定としてカレンダーを埋めておく運用が必要です。
告知漏れ相談では、相談者が「今週中に確認したい」「給付金請求前に誰かに聞きたい」と焦っていることもあります。日程調整で数日止まると、別の窓口へ流れるだけでなく、不安が増して冷静な判断がしにくくなります。空き枠管理を徹底しておくことは、集客効率だけでなく顧客体験の面でも重要です。
長く選ばれる募集人ほど、告知漏れの不安を販売機会ではなく、信頼を積み上げる相談機会として扱っています。
コンプライアンス上、断定と乗り換え誘導に注意する
告知義務違反・告知漏れ相談では、募集人側の説明が強すぎるとトラブルにつながります。「これは必ず解除されます」「2年たったので絶対に大丈夫です」「今すぐ解約して入り直しましょう」といった断定は避けるべきです。
金融庁の保険会社向け監督指針では、保険募集における意向把握、比較推奨販売、顧客への説明、募集管理態勢などが重要な論点として示されています。参考: (金融庁「保険会社向けの総合的な監督指針」)
面談では、保険会社による判断領域、医師の診断領域、法律判断が必要な領域を分け、募集人として説明できる範囲を明確にすることが信頼につながります。特に新規加入や乗り換えの提案を行う場合は、既契約を解約した後に新契約の引受が難しくなる可能性、保障の空白、待機期間・免責期間の有無を丁寧に確認する必要があります。
代理店内で運用ルールを決めると、面談品質が安定します
告知義務違反・告知漏れの相談を 保険セールス につなげるには、個々の募集人任せにせず、代理店内で面談品質をそろえることが重要です。たとえば、初回面談で必ず確認する項目、保険会社への照会を促す基準、既契約の解約を提案する前の確認手順、対応記録の残し方を決めておくと安心です。
実践例としては、面談記録に「相談者の不安」「確認した時系列」「募集人が断定しなかった事項」「保険会社へ確認を促した事項」「次回までの宿題」を残す運用が有効です。これにより、別の担当者が引き継ぐ場合でも会話がぶれにくく、後日の認識違いも防ぎやすくなります。
Behavior Leadsは、相談AIで一定程度温められたお客様と面談でき、日程調整も自動化される仕組みです。一方で、面談の中身を設計するのは募集人さま側です。リードの量だけでなく、初回面談の進め方まで整えることで、告知漏れ相談は継続的な保険集客チャネルになりやすくなります。
まとめ:重要ポイント
- 1告知義務違反・告知漏れ相談は、保険金不払いへの不安が強く、既契約確認や保障見直しの面談ニーズが生まれやすいテーマです。
- 22年ルールは誤解されやすいため、責任開始日、復活、支払事由、告知漏れの内容、因果関係を分けて確認することが重要です。
- 3初回面談では断定や安易な乗り換え誘導を避け、保険会社への確認が必要な領域を明確にする姿勢が信頼につながります。
- 4Behavior Leadsでは、ほけんのAIで相談した方のチャットログを確認でき、面談前に不安の温度感を把握しやすくなります。
- 5面談課金型・買取型の保険リーズを活用することで、自社SEOや広告だけに頼らない保険集客導線を作れます。
ぜひ無料オンライン相談を
告知義務違反・告知漏れ相談を保険集客につなげたい代理店さまは、Behavior Leadsの活用をご検討ください。相談AIで温まったお客様との面談、チャットログ確認、日程調整自動化により、募集人さまは面談準備と顧客対応に集中しやすくなります。
現在、お申込みは従業員10名以上の保険代理店・保険会社さまに限ります。募集人さま個人でのお申込みは承っておりません。
関連記事一覧
来店待ちに頼らない保険リーズ活用術|保険ショップの保険集客
来店待ちで空き枠が埋まらない保険ショップ向けに、保険リーズでオンライン面談を増やす方法を解説。Behavior Leadsの活用ポイントも整理します。
国民健康保険と扶養相談を保険集客につなぐ面談導線
社会保険適用拡大で増える国民健康保険と扶養の相談を、制度説明だけで終わらせず、手取り・家計・保障見直し面談へつなげる保険集客術として解説。Behavior Leads活用時の面談導線と注意点も整理します。
保険リーズ規制時代の保険集客|取得経路と面談品質をどう見極めるか
保険リーズ規制時代に中小代理店が確認すべき取得経路、同意取得、個人情報管理、特別利益、面談品質を実務目線で解説します。
20代独身女性の最小保障相談を面談化する保険集客術|保険リーズ活用
20代独身女性の最小保障相談を、医療費・収入減・女性疾病・死亡保障の整理から面談化する保険集客術として解説します。
介護保険の一時金・年金比較を保険リーズ化する保険集客術
介護保険の一時金・年金比較相談を、初期費用と継続費用の整理から家計・老後資金・保障見直し面談へ広げる保険集客術を解説します。
県民共済・こくみん共済見直しを保険集客へつなげる面談術
県民共済・こくみん共済の見直し相談を、共済否定ではなく保障棚卸しから面談化する保険集客術として実務目線で解説します。